Gobernanza de rectificaciones en el indicador de riesgo de fraude de la Comunicación BCRA A 8473
Marianela Zanotti, Licenciada en Administración, Graduada de la Certificación Internacional en Ética y Compliance (AAEC – UCEMA) y Asociada AAEC.
La Comunicación BCRA A 8473, emitida el 3 de septiembre de 2026, obliga a incorporar un score individual de riesgo de fraude en altas de clientes, monitoreo de transferencias y revisiones periódicas. Pero deja planteada una pregunta difícil: si uno de los datos se corrige después, ¿qué ocurre con el score que circuló y con la decisión en la que intervino? Corregir el registro puede no cerrar el problema. Quizás haya que reconstruir qué se sabía al decidir, recalcular el indicador y evaluar si todavía subsisten efectos que justifiquen revisar el caso. Una rectificación individual también puede revelar una falla capaz de alcanzar a otras personas. El desafío consiste en ordenar esa respuesta sin convertir cada cambio en una reapertura automática del pasado
La pregunta aparece después
El dato cambió. ¿Y la decisión? La pregunta obliga a distinguir dos momentos. Primero hay que reconstruir qué información estaba disponible cuando la organización decidió. Después, si un dato era incorrecto y fue rectificado, corresponde analizar si esa corrección altera algo más que el registro de origen.
La Comunicación A 8473 vuelve especialmente visible este problema porque distribuye el proceso entre varios participantes. El BCRA suministrará información sobre personas humanas a los administradores de esquemas de pago de transferencias inmediatas. Ellos elaborarán un score por CUIL o CUIT y lo pondrán a disposición de entidades financieras y proveedores de servicios de pago que ofrecen cuentas de pago. El indicador deberá utilizarse en altas, monitoreo transaccional y revisión periódica del padrón. No podrá ser el único fundamento de una decisión y tampoco reemplazará los controles propios de cada entidad.[1]
En esa cadena, un dato se recibe, se transforma, se expresa como score y finalmente ingresa en una decisión. Por eso la corrección en la fuente es indispensable, aunque puede no ser suficiente para conocer el alcance del error.
Reconstruir lo que se sabía al decidir
Consultar hoy el score vigente no permite saber, por sí solo, qué score utilizó una entidad semanas o meses atrás. El dato pudo actualizarse. También pudieron cambiar la metodología, las ponderaciones o las reglas internas que determinaban cómo integrar el indicador al análisis.
Explicar una decisión anterior exige conservar la secuencia histórica: procedencia y versión del dato, fecha de recepción, transformación aplicada, versión del score, regla interna vigente, intervención humana y resultado final. Los principios de agregación y trazabilidad de datos de riesgo del Comité de Basilea y las guías de gestión del riesgo de modelos sirven como referencia conceptual para la trazabilidad de esa evidencia.[6][7] Esto no significa asumir que el score de la A 8473 utiliza inteligencia artificial; la norma no lo dice.
Figura 1. Cadena temporal del dato, el score y la decisión. Fuente: elaboración propia a partir del análisis de la Comunicación BCRA A 8473 y de las referencias [6] y [7]. El tramo T1 representa una propuesta de gobernanza y no un procedimiento establecido por la norma
Conservar la versión histórica tampoco supone mantener un dato incorrecto como información vigente. Es posible preservar, con acceso restringido y finalidad probatoria, la evidencia de lo utilizado en T0 y, al mismo tiempo, impedir que ese dato siga alimentando decisiones futuras.
La rectificación como punto de partida
La Ley 25.326 exige que los datos personales sean exactos y estén actualizados. Reconoce los derechos de rectificación y actualización y dispone que, cuando el dato hubiera sido cedido, el responsable debe comunicar la modificación al cesionario dentro del plazo legal.[2] La Corte Suprema también señaló, en Martínez c/ Organización Veraz, que una información parcialmente verdadera puede resultar inexacta si ofrece una imagen incompleta o engañosa [3].
La dificultad aparece en el producto derivado. Un score pudo haber sido calculado correctamente con la información disponible y quedar afectado cuando uno de sus insumos cambia. La literatura sobre rectificación de inferencias muestra que ese paso no tiene una respuesta jurídica uniforme.[12]
La primera pregunta, entonces, no es si debe revertirse la decisión. Antes hay que saber si el dato corregido habría producido un resultado diferente. El nuevo cálculo funciona como prueba de impacto. Puede confirmar el mismo puntaje, modificarlo sin cambiar la categoría o generar una diferencia capaz de incidir en el tratamiento aplicado.
Los regímenes comparados muestran, además, que la corrección debe poder alcanzar a quienes recibieron la información. El artículo 19 del Reglamento General de Protección de Datos europeo y la LGPD brasileña contienen reglas de comunicación a destinatarios, con sus propias condiciones.[4][5] No resuelven automáticamente el tratamiento del score previsto por la A 8473, pero ayudan a formular la pregunta correcta: cómo impedir que una versión superada continúe circulando.
Una rectificación material debería abrir una evaluación, no una revisión indiscriminada. Reabrir todo el pasado sería costoso y desconocería que el score no puede ser el fundamento exclusivo. Pero no evaluar nada permitiría invocar esa misma regla de manera formal, aun cuando el indicador hubiera pesado de forma decisiva en la práctica.
Cuándo revisar una decisión anterior
La revisión puede ordenarse con cuatro preguntas. La primera es si la corrección cambia el score, la categoría o una alerta. La segunda es cuánto influyó ese resultado en la decisión concreta: pudo ser un dato complementario, activar una regla o condicionar la revisión humana. La tercera pregunta es si la decisión todavía produce efectos. La cuarta es si existe una medida útil y proporcionada.
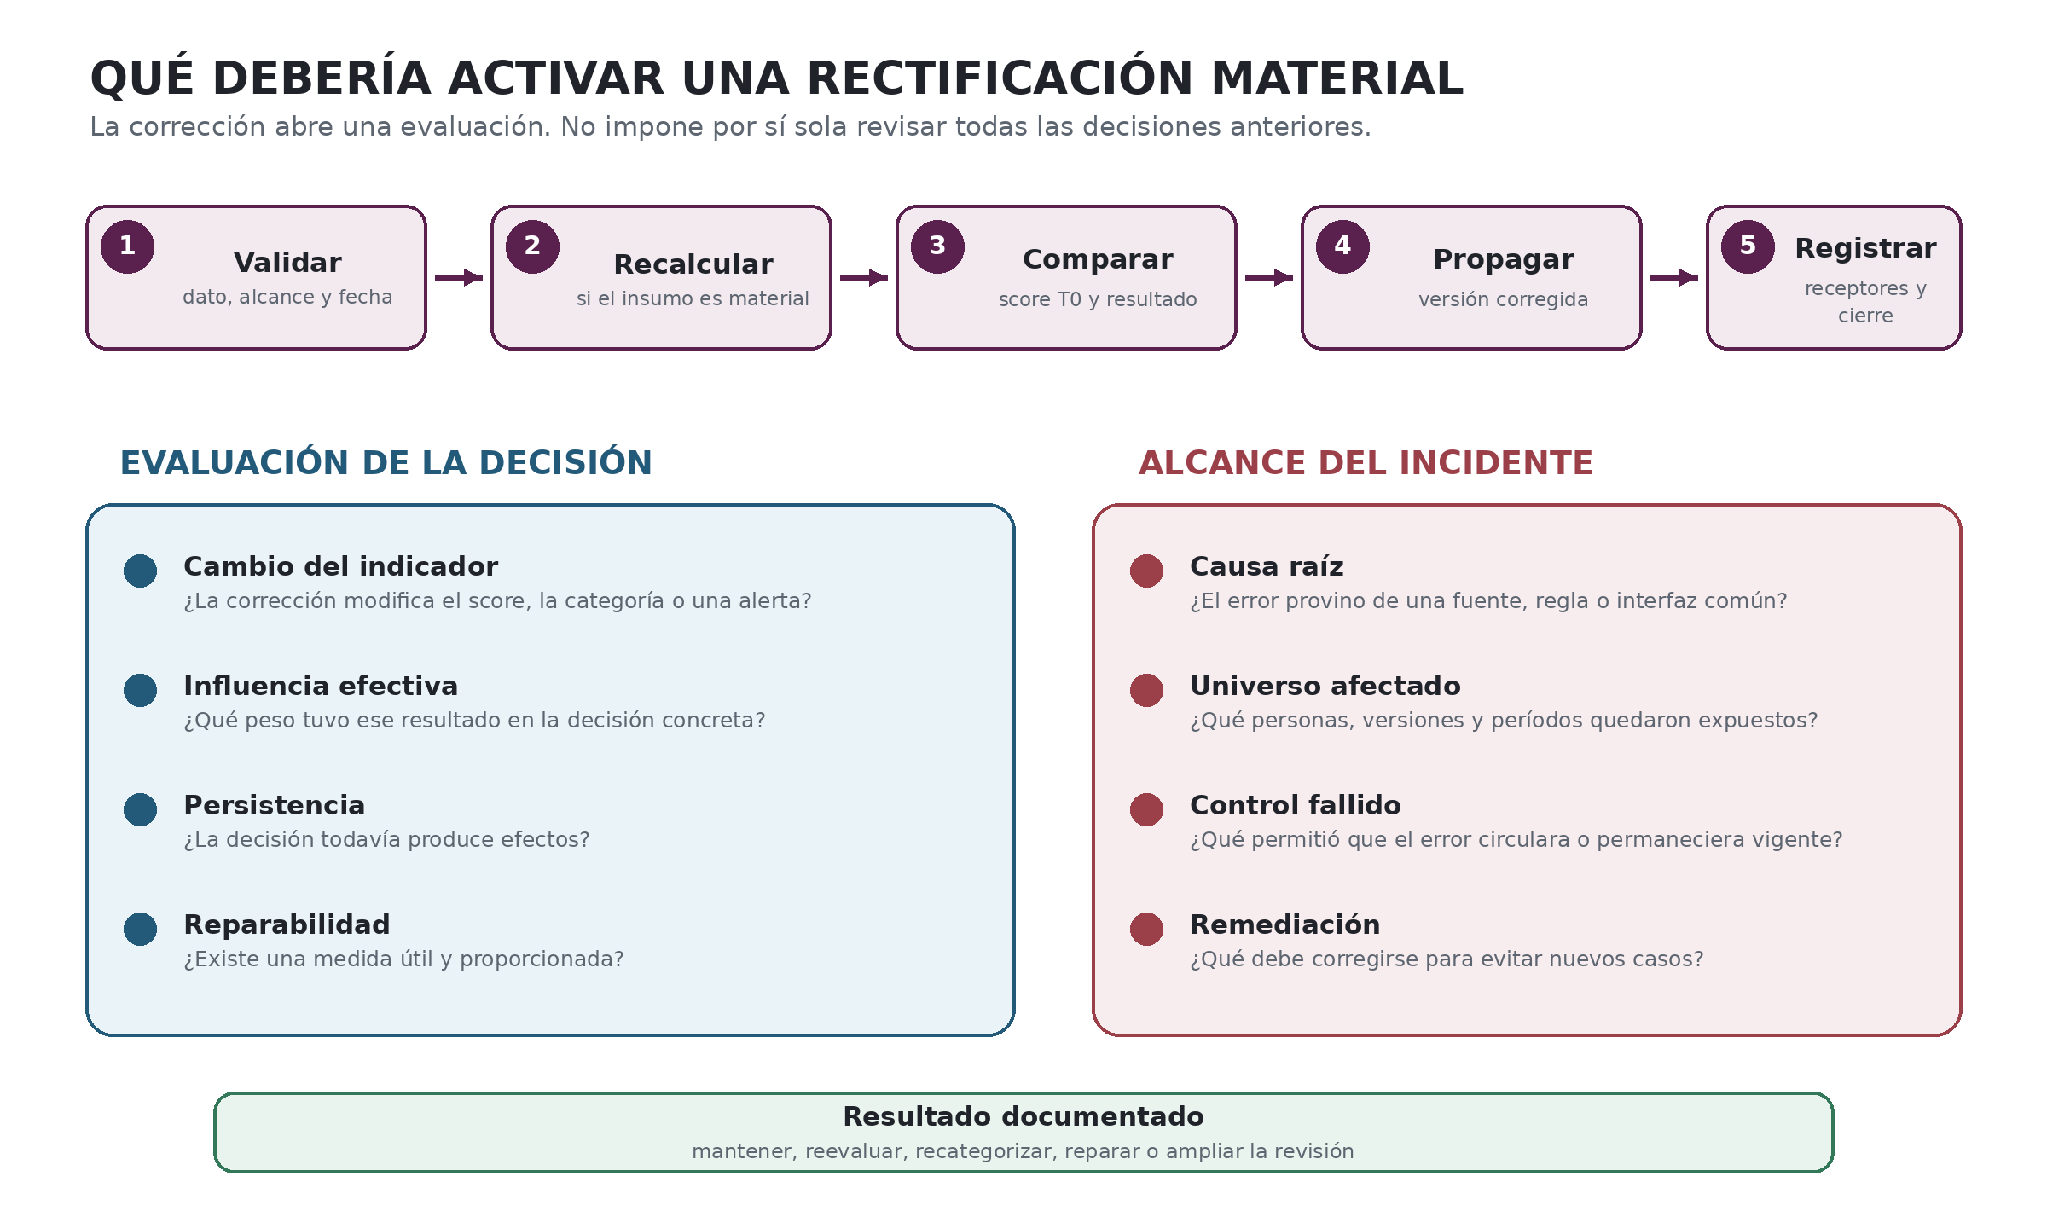
Figura 2. Gobernanza de una rectificación y evaluación de sus efectos. Fuente: elaboración propia sobre la base del análisis y las referencias desarrolladas en este artículo. La secuencia representa una propuesta de gobernanza y no un procedimiento exigido por la Comunicación A 8473
El resultado no siempre será revertir. Una entidad puede mantener la decisión si contaba con otros fundamentos suficientes y puede acreditarlos. También puede reevaluar, recategorizar, retirar una restricción o dejar constancia de que la corrección no modificó el resultado. Lo importante es que la respuesta no se construya recién después del reclamo.
Responsabilidades distribuidas
La fuente conoce por qué se rectificó el dato y qué alcance tiene el cambio. El administrador puede comparar versiones del score y saber a quién suministró cada una. La entidad financiera o el PSPCP conoce la regla aplicada, las señales adicionales, la intervención del analista y el efecto sobre el cliente. Ninguno posee, por sí solo, toda la historia de la decisión.
Por eso conviene definir antes del primer caso quién recibe y valida una controversia, quién identifica la información como sometida a revisión, cuándo se recalcula, cómo se versiona el nuevo resultado, a quién se comunica y quién decide si corresponde mirar decisiones anteriores. El Modelo de Tres Líneas del Institute of Internal Auditors y el Libro Blanco de ASCOM ayudan a separar gestión, monitoreo, desafío y aseguramiento sin confundir las funciones.[9][10]
Que el score haya sido elaborado por un tercero no desplaza la responsabilidad de la entidad financiera o del PSPCP que lo utiliza. La A 8473 dispone que la decisión no puede fundarse exclusivamente en el indicador y exige conservar evidencia de su uso.[1] Por eso, no bastaría afirmar retrospectivamente que intervinieron otros elementos: la organización debería poder demostrar, mediante evidencia contemporánea, cuáles fueron, qué peso tuvieron y cómo se integraron en la decisión. Si una rectificación posterior afecta el score, esa trazabilidad permitirá distinguir si la decisión contaba con fundamentos autónomos suficientes o si el indicador resultó decisivo en la práctica.
Del caso individual al problema sistémico
Una rectificación puede ser aislada. También puede ser la primera señal de un defecto común en una fuente, una regla de carga, una interfaz o un criterio de clasificación. En ese supuesto, otros scores podrían haber quedado afectados aunque nadie hubiera reclamado todavía.
El análisis de causa raíz permite comprobarlo sin presumir una falla general. Debe identificar el período comprometido, las versiones distribuidas, la población potencialmente alcanzada y los procesos en los que se utilizó la señal. El Evaluation of Corporate Compliance Programs del Departamento de Justicia de Estados Unidos utiliza preguntas semejantes para examinar si una organización identificó problemas sistémicos, determinó qué controles fallaron y redujo la posibilidad de repetición.[8] Si el defecto fue común, el universo de revisión puede definirse por riesgo y materialidad.
Los límites de esta propuesta
La A 8473 no establece un procedimiento de rectificación del score, una obligación general de recalcular ni un deber de revisar decisiones anteriores. Tampoco afirma que el indicador utilice inteligencia artificial o que las decisiones sean automatizadas. Presentar esas consecuencias como mandatos textuales deformaría la norma.
Sí puede afirmarse que los datos personales inexactos deben corregirse y que la modificación de un dato cedido debe comunicarse en los términos de la Ley 25.326.[2] A partir de allí, resulta razonable proponer que el cambio de un insumo material active la evaluación del score derivado. La revisión histórica requiere algo más: analizar la influencia del indicador, la vigencia del efecto y la posibilidad real de reparación.
Los antecedentes comparados ayudan, pero no deben trasladarse sin matices. El caso SCHUFA no constituye un antecedente de aplicación de la Comunicación A 8473 ni resuelve el tratamiento de un score de riesgo de fraude.
Su utilidad para este análisis es más acotada: muestra que la evaluación jurídica de un score también depende de la influencia real que ejerce sobre la decisión del tercero que lo recibe. En aquel caso, el Tribunal de Justicia de la Unión Europea examinó un supuesto en el que la entidad receptora atribuía al valor calculado una influencia determinante.[11] La A 8473 adopta una regla diferente, porque prohíbe que las decisiones se funden exclusivamente en el indicador. La comparación no permite trasladar la solución europea, pero sí refuerza una pregunta probatoria: ¿puede la entidad demostrar, con evidencia contemporánea, qué otros elementos consideró y qué influencia efectiva tuvo el score?
Una respuesta que debe diseñarse antes del conflicto
Cuando se publiquen las metodologías y los documentos operativos previstos por la A 8473, será posible precisar qué versiones deben conservarse y qué mecanismos técnicos permitirán actualizar el score. Sin embargo, los responsables, los plazos y los criterios de materialidad son decisiones organizacionales que no conviene improvisar frente al primer reclamo.
Una política consistente debería permitir responder cinco preguntas: qué se corrigió, qué score se utilizó, qué habría cambiado con el dato correcto, cómo influyó el indicador y qué medida resulta proporcionada frente a los efectos que subsisten. Si la organización no puede responderlas, la trazabilidad será incompleta aunque conserve abundante documentación técnica.
La trazabilidad permite explicar la decisión de ayer. La gobernanza debe resolver qué hacer con ella cuando hoy sabemos que uno de sus insumos era incorrecto. Corregir el dato cierra el error en el registro. Sólo el análisis de sus efectos permite saber si también cerró el problema.
Referencias:
[1] Banco Central de la República Argentina. Comunicación A 8473, 3 de septiembre de 2026.
[2] Argentina. Ley 25.326 de Protección de los Datos Personales, arts. 4, 14, 15, 16 y 20.
[4] Unión Europea. Reglamento (UE) 2016/679, especialmente arts. 5, 16, 19 y 22.
[5] Brasil. Lei nº 13.709/2018, Lei Geral de Proteção de Dados Pessoais, art. 18, § 6.
[10] ASCOM. Libro Blanco sobre la función de Compliance, edición noviembre de 2024.